Versicherungen im Studium: Brauche ich eine eigene Privathaftpflicht?
Veröffentlicht:
Beim Einzug ins WG-Zimmer rutscht dir der Umzugskarton aus der Hand und hinterlässt eine Macke im Parkett. In der Bibliothek landet dein Kaffee auf dem Tablet der Sitznachbarin, oder du rollst mit dem Fahrrad gegen ein parkendes Auto. Solche Momente gehören zum Studienleben und sind meist schnell vergessen. Die Rechnung bleibt, denn für Schäden an fremdem Eigentum oder an anderen Menschen haftest du in Deutschland selbst.
Ob du dafür eine eigene Privathaftpflicht brauchst oder noch über die Police deiner Eltern abgesichert bist, hängt an deinem Familienstand, deiner Ausbildung und manchmal an deinem Alter. Hier steht, wo die Grenzen verlaufen, was eine eigene Police kostet und was sie können sollte.
Warum ist eine Privathaftpflicht im Studium so wichtig?
Wer einem anderen fahrlässig einen Schaden zufügt, muss ihn ersetzen. So steht es in § 823 BGB, und eine Obergrenze nennt das Gesetz nicht. Du haftest mit allem, was du hast, und notfalls mit deinem späteren Einkommen. Bei einem kaputten Smartphone bleibt die Summe überschaubar. Bei Personenschäden sieht es anders aus. Verletzt du auf dem Rad einen Fußgänger schwer, kommen Behandlungskosten, Verdienstausfall und im schlimmsten Fall eine lebenslange Rente zusammen. Mit BAföG oder einem Nebenjob lässt sich das nicht stemmen.
Auch im Zusammenleben mit Mitbewohnern entstehen immer wieder kleine, ärgerliche Schäden. Die Privathaftpflicht zahlt berechtigte Forderungen und wehrt unberechtigte ab. Vorgeschrieben ist sie nicht. Die Verbraucherzentrale hält sie trotzdem für jede Person für empfehlenswert, auch im Studium.
Wann bist du über deine Eltern mitversichert?
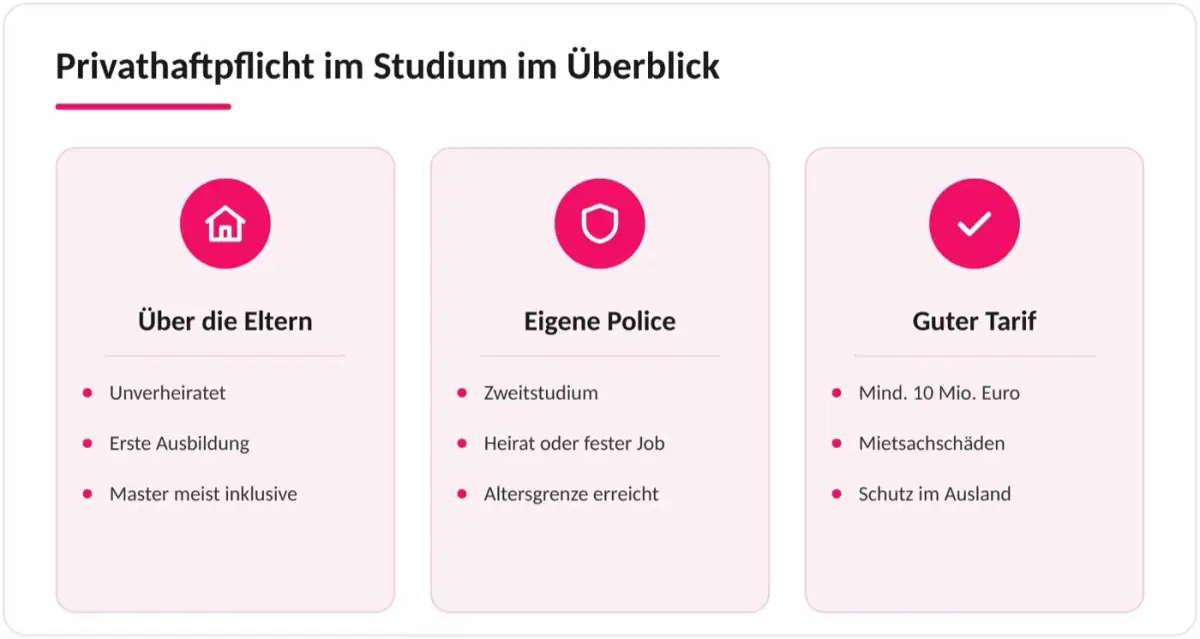
Haben deine Eltern eine Familienpolice, bist du dort in vielen Fällen auch im Studium noch mitversichert. Die unverbindlichen Musterbedingungen des Versichererverbands GDV (Stand Mai 2020), an denen sich viele Verträge orientieren, nennen dafür diese Voraussetzungen.
- Du bist unverheiratet.
- Dein Studium schließt unmittelbar an die Schule an.
- Es ist deine berufliche Erstausbildung. Ein Master direkt nach dem Bachelor zählt ausdrücklich dazu.
- Wehrdienst, Bundesfreiwilligendienst oder ein Freiwilliges Soziales Jahr vor, während oder nach der Ausbildung unterbrechen den Schutz nicht.
Eine Altersgrenze steht in den Musterbedingungen nicht. Viele Verträge haben trotzdem eine, laut Verbraucherzentrale meist bei 25 Jahren. Auch bei der Wartezeit auf den Studienplatz unterscheiden sich die Tarife. Die Verbraucherzentrale warnt, dass der Schutz schon bei einer Pause von mehreren Monaten zwischen Schule und Studienbeginn verloren gehen kann. Gute Tarife versichern bis zu ein Jahr Wartezeit mit. Planst du eine längere Pause im Studium, frag vorher beim Versicherer nach.
Wann brauchst du eine eigene Privathaftpflicht?
In diesen Fällen endet die Mitversicherung bei deinen Eltern, und du brauchst einen eigenen Vertrag.
- Du beginnst nach einem abgeschlossenen Studium ein Zweitstudium.
- Du heiratest während des Studiums.
- Du startest nach dem Abschluss in den Beruf oder ins Referendariat.
- Du erreichst die Altersgrenze, die im Vertrag deiner Eltern steht.
- Deine Eltern haben keine Haftpflicht oder nur einen Single-Tarif.
Uneinheitlich sind die Auskünfte, wenn du vor dem Studium eine Lehre abgeschlossen hast. Das Verbraucherportal des GDV schreibt, dass du dann eine eigene Haftpflicht brauchst. Die Musterbedingungen desselben Verbands zählen dagegen „Lehre und/oder Studium“ zur Erstausbildung, und manche Versicherer lassen dich im Studium nach der Lehre ausdrücklich mitversichert. Eine Faustregel hilft hier nicht weiter, frag den Versicherer deiner Eltern. Dasselbe gilt für ein duales oder berufsbegleitendes Studium und für die Promotion.
Auch beim Bezug deiner ersten eigenen Wohnung lohnt es sich, den Versicherungsschutz einmal durchzugehen. Steht der Wechsel in einen eigenen Vertrag an, bieten viele Versicherer Einstiegstarife an. Bei AXA gibt es die Privathaftpflicht in drei Tarifstufen. Der Basistarif S hat eine Versicherungssumme von 5 Millionen Euro und ist laut AXA für Singles und Studierende gedacht, die keine Zusatzleistungen brauchen. Die Tarife M und L decken 30 und 60 Millionen Euro und enthalten Extras wie Gefälligkeitsschäden, Schlüsselverlust und die Forderungsausfalldeckung. Der Vertrag ist jederzeit kündbar, ein späterer Wechsel bleibt also ohne lange Bindung möglich.
Wann greift welcher Schutz?
| Deine Situation | Privathaftpflicht |
|---|---|
| Erststudium direkt nach der Schule | meist über die Eltern |
| Master direkt nach dem Bachelor | meist über die Eltern |
| Wartezeit, FSJ oder Bundesfreiwilligendienst vor dem Studium | meist über die Eltern |
| Studium nach abgeschlossener Lehre | je nach Vertrag, nachfragen |
| Promotion, duales oder berufsbegleitendes Studium | je nach Vertrag, nachfragen |
| Zweitstudium | eigene Police nötig |
| Heirat während des Studiums | eigene Police nötig |
| Referendariat oder erster fester Job | eigene Police nötig |
| Altersgrenze im Vertrag erreicht | eigene Police nötig |
Die Altersgrenze legt jeder Versicherer selbst fest. Erst die Bedingungen deiner Eltern zeigen, ob sie bei 25 Jahren liegt, später greift oder ganz fehlt.
Welche Leistungen sollte eine gute Privathaftpflicht abdecken?
Beim Vergleich kommt es weniger auf den Preis an als auf den Umfang. Die Verbraucherzentrale rät zu einer Versicherungssumme von mindestens 10 Millionen Euro für Personen-, Sach- und Vermögensschäden, für Studierende nennt sie 50 Millionen oder mehr als oft empfehlenswert. Die Stiftung Warentest setzt dieselben 10 Millionen als Grundschutz an und hat in ihren Vergleich (Stand Mai 2026) nur Tarife ab dieser Summe aufgenommen. Für dich sind außerdem diese Bausteine wichtig.
- Mietsachschäden an der Wohnung, im WG-Zimmer oder im Wohnheim sollten mit mindestens 1 Million Euro versichert sein. Diesen Wert verlangt die Stiftung Warentest für ihren Grundschutz. Glas und Heizungsanlagen sind in der Regel ausgenommen.
- Der Verlust fremder Schlüssel sollte eingeschlossen sein, etwa bei einer Schließanlage im Wohnheim. Die Stiftung Warentest wertet das ab 20.000 Euro als erfüllt.
- Im Ausland sollte der Schutz mindestens drei Jahre innerhalb der EU und ein Jahr weltweit gelten. Das reicht für Auslandssemester, Praktikum oder Work and Travel.
- Die Forderungsausfalldeckung springt ein, wenn dir jemand einen Schaden zufügt und selbst nicht zahlen kann.
- Gefälligkeitsschäden passieren beim Helfen, etwa beim Möbeltragen für Freunde. Rechtlich musst du dafür oft gar nicht zahlen, mit dem Baustein übernimmt der Versicherer sie trotzdem.
- Geliehene und gemietete Sachen sind nach den Musterbedingungen ausgeschlossen. Wer sich oft etwas borgt, achtet auf einen Tarif, der sie einschließt.
- Der Baustein zum Datenaustausch hilft, wenn dein USB-Stick oder eine Mail unbemerkt Schadsoftware weitergibt.
Für einen längeren Aufenthalt im Ausland reicht die Haftpflicht allein nicht. Dort brauchst du zusätzlich eine Auslandskrankenversicherung.
Was zahlt die Privathaftpflicht nicht?
Die Police deckt die Risiken des Alltags als Privatperson. Einige Bereiche bleiben außen vor, und die folgenden betreffen Studierende besonders oft.
- Auto, Motorroller und E-Scooter brauchen eine eigene Kfz-Haftpflicht. Beim E-Scooter ist das die Versicherungsplakette nach § 2 eKFV. Fahrräder sind dagegen mitversichert, Pedelecs bis 25 km/h in vielen Tarifen ebenfalls. Mehr zum Auto steht im Artikel zur Autoversicherung.
- Schäden im Nebenjob oder im Praktikum gehören nicht zum Privatleben. Dafür ist der Betrieb zuständig, in dem du arbeitest, auch wenn du dort als Werkstudent beschäftigt bist.
- Vorsätzlich angerichtete Schäden zahlt keine Versicherung.
- Deine eigenen Sachen sind ein Fall für die Hausratversicherung. Ein WG- oder Wohnheimzimmer ist laut GDV meist noch über den Hausrat der Eltern versichert.
- Deine eigenen Verletzungen deckt die Haftpflicht ebenfalls nicht. An der Hochschule bist du über die gesetzliche Unfallversicherung geschützt (§ 2 Abs. 1 Nr. 8 SGB VII).
In einer WG gilt die Police deines Mitbewohners nicht automatisch für dich. Manche Versicherer nehmen Mitbewohner auf Wunsch in einen gemeinsamen Vertrag auf. Schäden, die ihr euch gegenseitig zufügt, sind dann aber ausgeschlossen, und beim Auszug brauchst du doch wieder eigenen Schutz.
Was kostet eine eigene Privathaftpflicht?
Wenig, gemessen am Risiko. Die Stiftung Warentest hat 401 Tarife verglichen (Stand Mai 2026) und nennt sehr gute Familientarife ab 48 Euro im Jahr. Für Singles wird es meist noch etwas günstiger. Das Studierendenwerk Hamburg rechnet für eine günstige Single-Police mit etwa 50 bis 60 Euro im Jahr.
Einstiegstarife liegen teils deutlich darunter. Schau dann genau hin, welche Summe und welche Selbstbeteiligung hinter dem Preis stehen. AXA nennt für den Tarif S einen Einstiegsbeitrag von 1,49 Euro im Monat, gerechnet für einen 26-jährigen Single mit 300 Euro Selbstbeteiligung und jährlicher Zahlung.
Günstiger wird es, wenn du jährlich statt monatlich zahlst. Der Vertrag sollte nicht länger als ein Jahr laufen. Dann kannst du wechseln, sobald sich dein Leben ändert.
Welche Versicherungen brauchst du im Studium sonst noch?
Die Haftpflicht ist nicht die einzige Police, die im Studium eine Rolle spielt. Die Verbraucherzentrale rät, wichtige Risiken zu versichern und unbedeutende wegzulassen. Vieles läuft ohnehin noch über die Eltern.
| Versicherung | Brauchst du sie? | Gut zu wissen |
|---|---|---|
| Krankenversicherung | Pflicht | Bis 25 meist beitragsfrei über die Eltern, danach studentische Krankenversicherung. Mehr im Artikel zur Krankenversicherung für Studenten. |
| Privathaftpflicht | dringend empfohlen | Im Erststudium meist über die Eltern. |
| Berufsunfähigkeitsversicherung | für fast alle sinnvoll | Je jünger du einsteigst, desto günstiger ist der Beitrag. |
| Hausratversicherung | selten nötig | WG- und Wohnheimzimmer sind meist über die Eltern versichert. Eine eigene Police lohnt nur bei teurem Hausrat. |
| Auslandskrankenversicherung | bei Auslandsaufenthalt | Außerhalb Europas zahlt die gesetzliche Kasse nicht. |
| Kfz-Haftpflicht | Pflicht mit eigenem Auto | Als Zweitwagen der Eltern wird es oft günstiger. |
Wie behältst du deinen Haftpflichtschutz im Blick?
Zu Beginn des Studiums ist eine eigene Privathaftpflicht meist noch kein Muss. Die Familienpolice deiner Eltern deckt dich, solange es um deine erste Ausbildung geht und weder eine Heirat noch eine Altersgrenze dazwischenkommt. Spätestens beim Zweitstudium, beim ersten festen Job oder mit Erreichen der Altersgrenze steht der Wechsel in einen eigenen Vertrag an. Er beginnt am besten an dem Tag, an dem die Mitversicherung endet. Manche Familientarife lassen dir dafür Zeit. Die Verbraucherzentrale nennt als Mindeststandard einen Schutz bis ein Jahr nach Abschluss aller Ausbildungen.
Lass dir vom Versicherer deiner Eltern schriftlich bestätigen, bis wann du mitversichert bist. Diese drei Fragen gehören in die Mail.
- Bin ich im Studium weiter mitversichert, auch mit eigener Wohnung oder WG-Zimmer?
- Gibt es eine Altersgrenze, und wie lange gilt der Schutz nach meinem Abschluss?
- Was gilt im Auslandssemester, in einer Wartezeit und bei einem Fachwechsel?
Häufige Fragen zur Haftpflicht im Studium
Bin ich als Student automatisch über meine Eltern haftpflichtversichert?
Nur wenn deine Eltern einen Familientarif haben, der Kinder einschließt. Dann bist du in der Regel während der Erstausbildung mitversichert, solange du unverheiratet bist. Ein Single-Tarif der Eltern schützt dich nicht.
Bis zu welchem Alter gilt die Haftpflicht der Eltern?
Das steht im Vertrag. Die Musterbedingungen des GDV kennen keine Altersgrenze, viele Versicherer setzen trotzdem eine, häufig bei 25 Jahren. Andere Tarife versichern dich bis zum Ende der Erstausbildung, egal wie alt du bist.
Zählt der Master noch zur Erstausbildung?
Ja, wenn er unmittelbar an den Bachelor anschließt. So steht es in den Musterbedingungen des GDV. Liegt eine längere Phase im Beruf dazwischen, endet die Mitversicherung in der Regel.
Bin ich noch mitversichert, wenn ich in eine WG oder ins Wohnheim ziehe?
Oft ja. Die Musterbedingungen knüpfen den Schutz an die Ausbildung und nicht an den Wohnort. Einzelne Versicherer verlangen aber, dass du noch bei den Eltern gemeldet bist, oder beenden die Mitversicherung mit dem Auszug. Lass dir den Schutz schriftlich bestätigen.
Gilt die Privathaftpflicht im Auslandssemester?
In den meisten Tarifen ja, aber zeitlich begrenzt. Die Musterbedingungen sprechen von einem vorübergehenden Auslandsaufenthalt, die Dauer legt der Versicherer fest. Die Stiftung Warentest verlangt für ihren Grundschutz mindestens drei Jahre in der EU und ein Jahr weltweit. Frag vor der Abreise nach, wie lange dein Tarif gilt.
Zahlt die Haftpflicht, wenn ich meinen Wohnheimschlüssel verliere?
Nur wenn der Verlust fremder Schlüssel mitversichert ist. Das ist ein Zusatzbaustein, der in Basistarifen oft fehlt. Gehört der Schlüssel zu einer Schließanlage, kann der Austausch der Schlösser teuer werden.
Brauchen internationale Studierende in Deutschland eine Haftpflichtversicherung?
Vorgeschrieben ist sie nicht, empfohlen aber genauso. Das Studierendenwerk Hamburg rät, zuerst zu Hause nachzufragen, ob die Versicherung der Familie auch in Deutschland gilt. Wenn nicht, ist eine eigene deutsche Police die einfachste Lösung.
Was mache ich, wenn ich einen Schaden verursacht habe?
Melde den Schaden sofort dem Versicherer. Die Musterbedingungen geben dafür eine Woche Zeit. Bist du bei deinen Eltern mitversichert, läuft die Meldung über ihren Vertrag. Zahle nichts auf eigene Faust und unterschreibe kein Schuldanerkenntnis, die Prüfung ist Sache des Versicherers.
Kann ich die Beiträge von der Steuer absetzen?
Dem Grunde nach ja. Beiträge zur Haftpflichtversicherung zählen zu den sonstigen Vorsorgeaufwendungen (§ 10 Abs. 1 Nr. 3a EStG). In der Praxis bringt das selten etwas, weil der Höchstbetrag meist schon durch die Beiträge zur Kranken- und Pflegeversicherung ausgeschöpft ist. Was sich sonst lohnt, steht im Artikel zur Steuererklärung für Studenten.